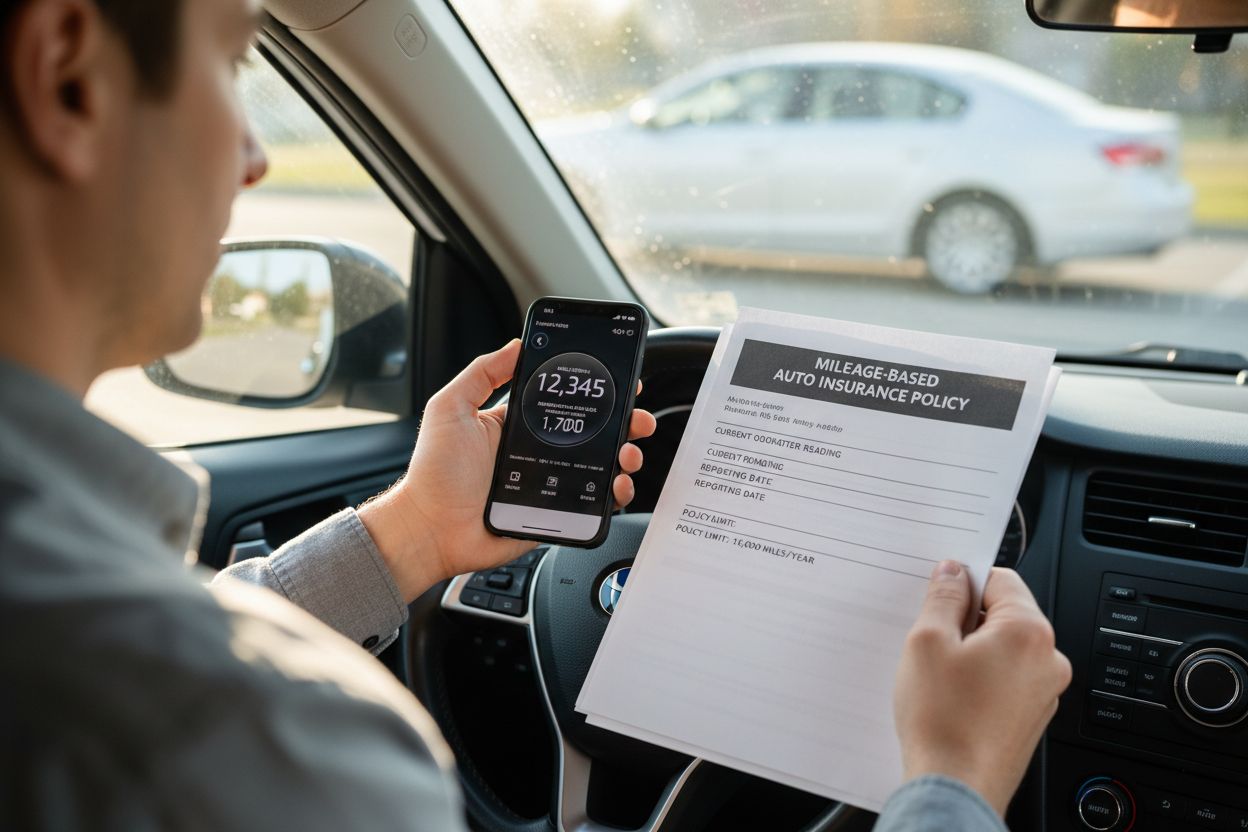
Choisir une assurance auto au kilomètre peut s’avérer judicieux pour les conducteurs peu fréquents. Ou ceux qui roulent avec plusieurs véhicules, dont des voitures passion comme moi, et qui font donc peu de kilomètres par voiture. Ce type de couverture, basé sur le kilométrage réel, permet de réaliser des économies significatives par rapport aux contrats classiques. Les formules de ce type, telles que le forfait kilométrique ou le système Pay As You Drive, offrent aux assurés une flexibilité adaptée à leurs habitudes de conduite, tout en prenant en compte les risques potentiels associés.
Cependant, il est essentiel d’examiner les inconvénients liés à cette option. Les dépassements de kilométrage peuvent entraîner des frais supplémentaires, et la gestion du suivi de l’utilisation du véhicule peut s’avérer contraignante pour certains conducteurs.
Qu’est-ce que l’assurance au kilomètre ?
L’assurance auto au kilomètre est une formule spécialement conçue pour les conducteurs peu fréquents, souvent appelée assurance petit rouleur. Cette option permet d’ajuster le coût de l’assurance en fonction du kilométrage réel parcouru par le conducteur. En général, deux principaux types de formules existent : le forfait kilométrique, où un plafond de kilomètres est fixé annuellement, et le Pay As You Drive, où le montant est calculé mensuellement selon les kilomètres réellement parcourus. Ainsi, cette approche offre une flexibilité qui répond aux besoins spécifiques de chaque conducteur, en particulier ceux qui utilisent leur véhicule de manière occasionnelle.
Pourquoi choisir cette formule ?
Opter pour une assurance auto au kilomètre présente plusieurs avantages significatifs. Tout d’abord, elle permet de réaliser de substantiels économies, pouvant aller de 30 à 50 % par rapport à un contrat d’assurance classique. De plus, cette formule encourage une conduite plus responsable et écologique, en incitant les conducteurs à réduire leur usage du véhicule. Les jeunes conducteurs et les personnes ayant un usage occasionnel du véhicule, comme les retraités ou les étudiants en télétravail, trouvent généralement cette option avantageuse. Toutefois, il est essentiel de bien évaluer son kilométrage annuel prévu, car une mauvaise estimation peut entraîner des frais supplémentaires. En somme, cette assurance pour voiture s’adapte aux nouveaux comportements de mobilité tout en offrant des garanties adaptées.
Fonctionnement de l’assurance auto au kilomètre
Les différentes formules d’assurance au kilomètre
La première option, l’assurance au kilomètre forfaitaire, implique de fixer un plafond annuel de kilomètres. Si ce plafond est respecté, l’assuré peut bénéficier d’économies significatives par rapport à une assurance classique. En revanche, des frais supplémentaires peuvent être appliqués en cas de dépassement. La seconde option, le pay as you drive, permet un ajustement des tarifs en fonction du kilométrage réel, nécessitant souvent l’installation d’un boîtier GPS pour suivre les déplacements. Cette flexibilité est idéale pour ceux dont les trajets varient fréquemment.
Comment se fait la souscription ?
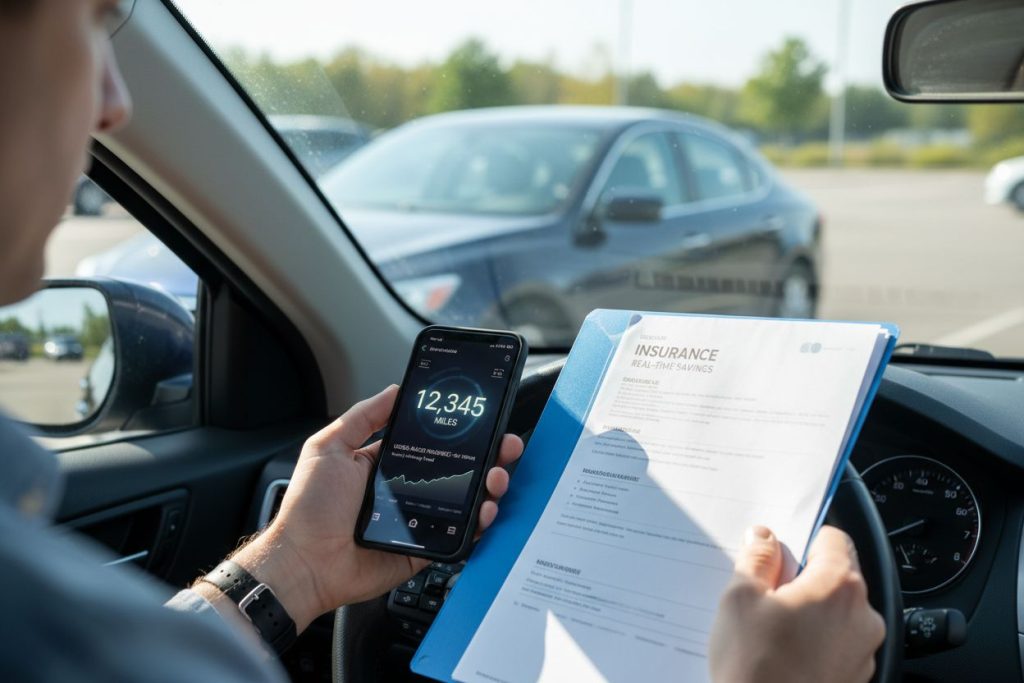
Pour souscrire à une assurance auto au kilomètre, le processus est généralement simple et rapide. Les assurés peuvent choisir de le faire en ligne ou directement en agence. Lors de la souscription, il est essentiel de fournir une estimation précise du kilométrage annuel prévu. De plus, un suivi régulier du kilométrage doit être effectué, soit via un boîtier GPS, soit par le biais de relevés mensuels du compteur. Cette transparence dans le suivi permet à l’assuré d’être en phase avec sa consommation réelle et d’éviter les mauvaises surprises en fin d’année.
Estimation du kilométrage et suivi
Outils et méthodes de suivi du kilométrage
Pour suivre le kilométrage de votre véhicule, plusieurs outils peuvent être employés, tels que les applications mobiles ou les dispositifs GPS. Ces technologies permettent une gestion simplifiée et précise de la distance parcourue. Les applications dédiées au suivi des trajets offrent également des fonctionnalités supplémentaires, comme la possibilité d’analyser les comportements de conduite et de calculer les dépenses associées.
Un autre moyen efficace est l’utilisation d’un boîtier GPS installé dans le véhicule. Ce dernier enregistre automatiquement les données de conduite, y compris le kilométrage, facilitant ainsi la facturation pour les contrats PAYD. En outre, tenir un carnet de bord peut être une méthode traditionnelle mais efficace, permettant de noter manuellement les trajets effectués et d’avoir une vision d’ensemble sur l’utilisation de son véhicule.
Implications financières de l’assurance au kilomètre
Comparaison avec les assurances classiques
Les assurances au kilomètre se distinguent nettement des assurances classiques en termes de coût et de flexibilité. En effet, pour un conducteur qui parcourt moins de 12 000 km par an, le choix d’une assurance au kilomètre peut générer des économies significatives, souvent entre 30 % et 50 % par rapport aux formules traditionnelles. Toutefois, pour ceux qui roulent plus régulièrement, les assurances classiques avec un système de bonus-malus peuvent s’avérer plus avantageuses, notamment grâce à la réduction des primes accordée pour un bon comportement de conduite.
De plus, la gestion des coûts variables de l’assurance au kilomètre peut compliquer la budgétisation pour certains conducteurs. En effet, la tarification basée sur le kilométrage, surtout dans le cadre d’une formule PAYD, peut entraîner des fluctuations de coûts mensuelles qui ne sont pas présentes dans une assurance traditionnelle à prime fixe. Une analyse approfondie de son habitude de conduite s’avère donc essentielle pour déterminer la solution la plus économique.
Facteurs influençant le coût de l’assurance
Le coût d’une assurance auto au kilomètre dépend de plusieurs facteurs clés. Tout d’abord, le kilométrage estimé joue un rôle central. Les assureurs ajustent les primes en fonction de l’usage prévu du véhicule, et un conducteur qui prévoit de parcourir peu de kilomètres pourra bénéficier d’une tarification avantageuse. En outre, le type de véhicule assuré influence également le coût, des voitures à faible motorisation étant généralement moins chères à assurer.
Par ailleurs, l’âge et l’expérience du conducteur sont des éléments déterminants. Les jeunes conducteurs, souvent considérés comme des conducteurs à risque, peuvent se voir appliquer des primes plus élevées. Enfin, le comportement de conduite, tel qu’évalué par les dispositifs de suivi, impacte aussi le montant des primes, offrant ainsi une incitation à adopter une conduite responsable pour limiter les coûts.
Ne manquez pas ces articles :
 Carte grise collection : avantages, inconvénients et démarches en 2026
 Les voitures électriques : avantages, inconvénients et perspectives d’avenir
 Les avantages du leasing de voitures électriques pour les particuliers
 Comment la gestion des données en temps réel influence les stratégies de course dans les courses de voiture ?
 LOA pour une voiture de luxe : comment ça fonctionne vraiment ?
 L’assurance auto temporaire: pourquoi choisir cette formule ?
Jeune conducteur : comment trouver une assurance auto à petit prix ?
 Devis assurance auto collection : comment trouver la meilleure offre en 2026